Kurumsal finans dünyası, sadece bilançolardaki nakit akışları, borç seviyeleri ve dönemsel kâr rakamlarıyla yönetildiği günleri geride bıraktı. İklim değişikliğinin getirdiği fiziki ve hukuki riskler, şirketlerin karbon ayak izini doğrudan bir maliyet ve sermaye maliyeti unsuru haline getirdi. Karbon muhasebesi, bir işletmenin faaliyetleri sonucu ortaya çıkan sera gazı emisyonlarının nicelleştirilmesi, standart metriklerle ölçülmesi ve finansal raporlama süreçlerine entegre edilmesi disiplini olarak öne çıkmaktadır. Ticarete doğrudan konu olmayan bu emisyon verileri, artık yatırımcı kararlarını, borçlanma imkanlarını ve şirket değerlemelerini doğrudan etkilemektedir.
Geleneksel finansal analiz, geçmiş dönem performansına ve somut varlıklara odaklanırken; çevresel, sosyal ve kurumsal yönetişim (ESG) çerçevesi finansal olmayan potansiyel risk ile fırsatları inceleyerek yatırımcılara çok daha kapsamlı bir analiz imkanı sunar. Küresel piyasalarda yaşanan dönüşüm ve sertleşen iklim politikaları ışığında, kurumsal emisyon takibi yalnızca çevresel bir sorumluluk değil, aynı zamanda bilanço sağlığını koruma stratejisidir. Şirketlerin sera gazı salınımlarını doğru ölçmesi ve şeffaf biçimde raporlaması, sermaye piyasalarına erişimden operasyonel verimliliğe kadar geniş bir yelpazede belirleyici rol oynamaktadır.
Karbon Muhasebesi Kavramı ve Şirket Finansmanındaki Yeni Yeri
Tarihsel perspektifte ESG kavramının kökenleri 18. yüzyılda ABD'deki toplumsal yaklaşımlara ve ahlaki yatırım tercihlerine kadar götürülebilse de, modern finansal sistemdeki dönüşüm yakın geçmişte hız kazanmıştır. Kavramsal olarak Haziran 2004'te Birleşmiş Milletler Küresel İlkeler Sözleşmesi kapsamında hazırlanan bir raporda belirginleşen ESG ilkeleri, 2006 yılında BM Sorumlu Yatırım İlkeleri'nin ilanıyla kurumsal yatırımcıların ana gündem maddesi haline gelmiştir. 20 yıldan kısa bir süre içerisinde bu yaklaşım, basit bir kurumsal sosyal sorumluluk söyleminden 30 trilyon Amerikan dolarından fazla finansal varlığı temsil eden küresel bir fenomene dönüşmüştür. Karbon muhasebesi ise bu yapının ölçülebilir, denetlenebilir ve kıyaslanabilir temel veri altyapısını oluşturur.
Kapsam 1, Kapsam 2 ve Kapsam 3 Emisyon Sınırlarının Tanımlanması
Sera Gazı Protokolü standartlarına göre şirket emisyonları üç ana kategoride incelenir. Kapsam 1 emisyonları, bir şirketin doğrudan sahip olduğu veya kontrol ettiği kaynaklardan kaynaklanan salınımlardır; üretim tesislerindeki yakıt tüketimi veya şirket araçlarının gaz salınımları bu gruptadır. Kapsam 2 emisyonları, işletmenin dışarıdan satın aldığı elektrik, buhar, ısıtma ve soğutma enerjisinin üretimi sırasında oluşan dolaylı salınımları kapsar. Bu iki kapsam, genellikle bir şirketin kendi operasyonel sınırları içinde yönetilmesi görece kolay olan alanları temsil eder.
Geleneksel Finansal Muhasebe ile Sera Gazı Hesaplamalarının Entegrasyonu
Finansal muhasebe ile sera gazı hesaplamalarını bir araya getirmek, veri toplama ve yöntemsel uyum açısından ciddi bir dönüşüm gerektirir. Karbon verilerinin parasal değerlere dönüştürülmesi, dahili karbon fiyatlandırması yöntemiyle gerçekleştirilmektedir. Şirketler, yatırım kararlarını alırken ton başına varsayımsal bir karbon maliyeti belirleyerek projelerin gelecekte karşılaşabileceği karbon vergisi veya emisyon ticareti maliyetlerini öngörürler. 2011 yılında Sürdürülebilirlik Muhasebesi Standartları Kurulu (SASB) gibi yapıların oluşturulması, finansal olmayan verilerin finansal tablolarla uyumlu hale getirilmesinde kritik bir milat olmuştur. SASB standartları, sektöre özgü sürdürülebilirlik konularını belirleyerek yatırımcıların finansal açıdan önem taşıyan ESG verilerine erişmesini sağlar.
Tedarik Zincirinde Gizli Emisyon Yükü ve Operasyonel Zorluklar
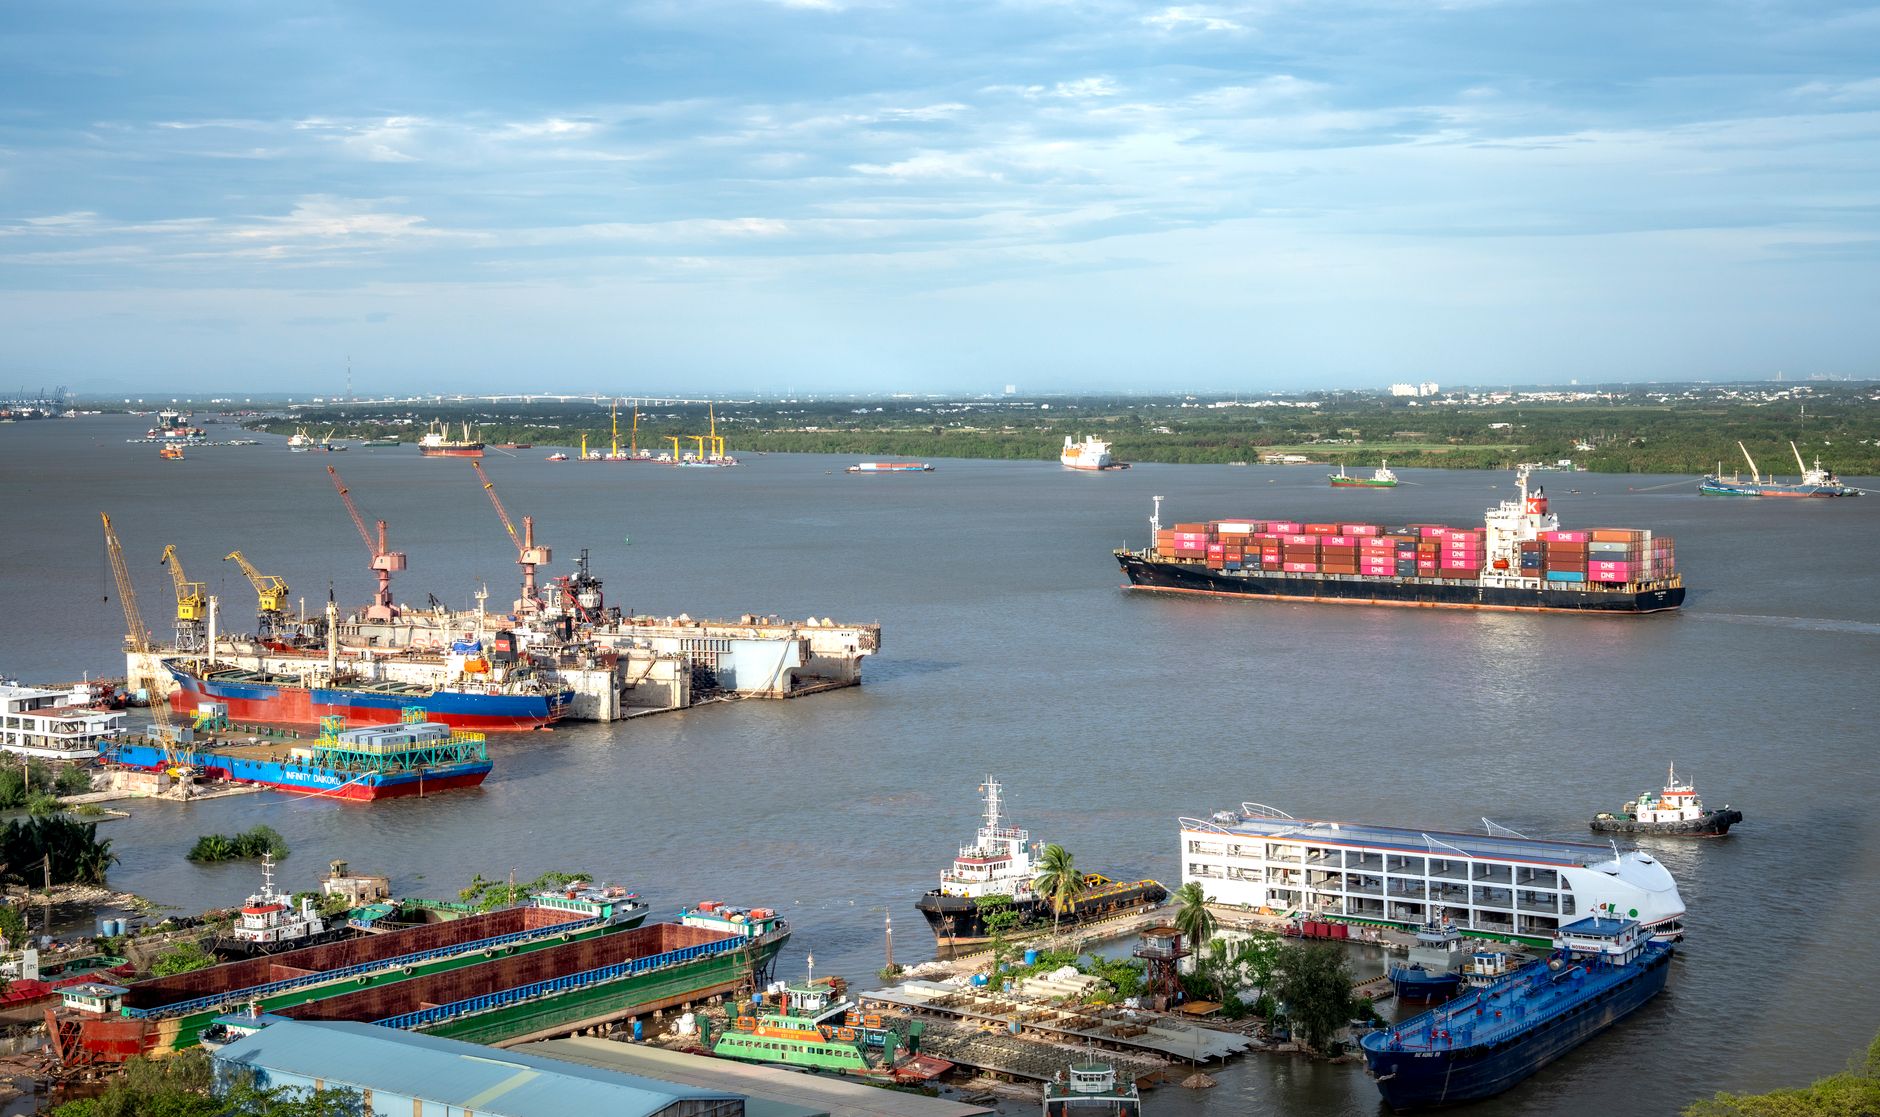
Karbon muhasebesinin en karmaşık boyutunu Kapsam 3 emisyonları oluşturmaktadır. Şirketin değer zincirindeki tüm dolaylı emisyonları ifade eden Kapsam 3; hammadde tedarikinden ürünlerin nihai tüketiciler tarafından kullanılmasına ve ömrünü tamamlamasına kadar olan süreci kapsar. Birçok imalat ve perakende sektöründe toplam karbon ayak izinin büyük bir kısmı Kapsam 3 sınırları içerisinde kalmaktadır. Küresel tedarik zincirinde yaşanan aksaklıklar ve lojistik hatlarındaki dalgalanmalar karşısında şirketler, sadece teslimat sürelerini değil, emisyon yüklerini de hesaba katmak zorundadır. Bu noktada tedarik zinciri kırılmalarına karşı işletmelerde alternatif rota planlaması ve lojistik esneklik sağlayan çözümler, aynı zamanda karbon ayak izinin optimize edilmesine katkı sunar. Tedarikçilerden güvenilir emisyon verisi toplamak ve bu verileri kurumsal raporlara yansıtmak operasyonel anlamda ciddi bir dijital altyapı gerektirmektedir.
Yatırımcı Verileri ve Kredi Derecelendirmelerinde Karbon Karnesinin Rolü
Sermaye piyasaları ve bankacılık sektörü, borç verme ve özkaynak finansmanı kararlarında şirketlerin karbon karnesini doğrudan dikkate almaktadır. Yüksek emisyon yoğunluğuna sahip şirketler, ilerleyen dönemlerde düzenleyici cezalar, karbon vergileri ve varlık atıllığı riskleriyle karşı karşıya kalacakları için yüksek riskli olarak değerlendirilir. Bu durum borçlanma maliyetlerini artırmakta ve hisse senedi değerlemeleri üzerinde baskı yaratmaktadır. Yeşil tahviller ve sürdürülebilirliğe endeksli krediler gibi yeşil finansman araçları, emisyon hedeflerine ulaşan firmalara daha avantajlı borçlanma imkanları sunar. Bu bağlamda, kaynak yapısını çeşitlendirmeye çalışan işletmeler için KOBİ'lerde alternatif finansman yöntemleri arasında sürdürülebilirlik odaklı finansal mekanizmalar giderek daha stratejik bir konuma yükselmektedir.
Uluslararası Raporlama Standartları ve Şeffaflık Gereksinimleri
Yeşil yıkama (greenwashing) iddialarının önüne geçebilmek ve piyasa şeffaflığını sağlamak amacıyla küresel standart yapıcılar kuralları sıkılaştırmaktadır. Uluslararası Finansal Raporlama Standartları (IFRS) Vakfı bünyesinde kurulan Uluslararası Sürdürülebilirlik Standartları Kurulu (ISSB), finansal raporlama ile iklim raporlamasını bütünleştiren IFRS S1 ve IFRS S2 standartlarını ilan etmiştir. Bu düzenlemeler, şirketlerin iklimle ilgili risk ve fırsatlarını açıklarken kıyaslanabilir, tutarlı ve denetlenebilir veriler sunmasını zorunlu kılmaktadır. Karbon muhasebesi, artık ikincil bir halkla ilişkiler çalışması olmaktan çıkarak, tıpkı bağımsız denetimden geçen mali tablolar gibi yasal ve finansal bir zorunluluk haline gelmiştir.
Yorumlar
0 onaylı yorum · Görüşlerinizi paylaşınHenüz yorum yok. İlk görüşü siz paylaşabilirsiniz.